해외 M&A 앞선 DB손보, 주가 버팀목은 '배당의 확실성'
NH투자증권
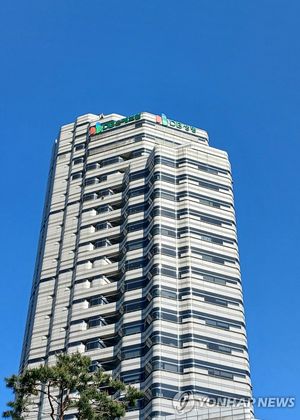
[파이낸셜뉴스] DB손해보험이 투자자산 평가손실에 따른 실적 변동성에도 안정적인 주주환원 정책을 앞세워 투자 매력을 유지하고 있다는 증권가의 분석이 나왔다. 시장금리 상승으로 배당주의 상대적 매력이 약해진 상황에서도 매년 두 자릿수 배당금 증가를 제시한 점이 차별화 요인으로 꼽힌다.
13일 NH투자증권은 DB손해보험에 대한 투자의견 '매수(Buy)'와 목표주가 25만6000원을 유지했다. 해외 인수합병(M&A)과 자본정책의 명확성 측면에서 주요 상장 보험사 가운데 가장 앞서 있다는 판단이다.
주목할 부분은 실적과 배당의 방향성이 엇갈리고 있다는 점이다. DB손해보험은 지난 8월 발표한 자본정책에서 자본비율과 신계약, 배당가능이익을 적정 수준으로 관리하면서 주당배당금(DPS)을 매년 10% 이상 늘리겠다는 방침을 제시했다. 올해 예상 DPS 기준 배당수익률은 4.8%다. 3·4분기 실적은 투자부문 부진이 부담으로 작용할 전망이다. NH투자증권이 추정한 별도 순이익은 3859억원으로 전년 동기 대비 31.7% 증가하지만 시장 컨센서스에는 소폭 못 미치는 수준이다.
정준섭 연구원은 "동 사의 보험손익은 2837억원으로 전년 동기 대비 181.0% 증가할 것으로 예상된다"라면서 "관리급여 시행에 따른 도수치료 등 일부 항목의 보험금 청구 감소가 긍정적으로 작용했다"라고 봤다. 이와 함께 자동차보험 역시 과잉진료 축소와 양호한 기상 여건에 힘입어 개선이 예상된다는 분석이다.
반면 투자손익은 2265억원으로 전년 동기 대비 24.8% 감소할 전망이다. 자본시장 둔화와 금리 상승에 따른 유가증권 및 대체투자자산 평가손실이 영향을 미쳤다. 일반보험에서는 해외 지점의 미보고발생손해액(IBNR) 적립 부담도 변수다.
결국 관전 포인트는 보험 본업의 수익성 개선이 투자손익 부진을 얼마나 상쇄할 수 있는지다. 해외 M&A 이후 자본건전성 관리와 배당 확대 정책의 지속 가능성도 주요 평가 요소로 꼽힌다.
정 연구원은 "해외 M&A와 명료한 자본정책 측면에서 현재 상장 보험사 중 가장 앞서 있다"고 언급했다. 실적 변동성이 확대되는 국면에서 예측 가능한 배당정책이 주가 하방을 지지할 수 있다는 분석이다.
[email protected] 김경아 기자